2026年、ニュースを見ていると「これまで何十年も住んでいるけれど、こんなことは初めて」というような自然災害を目にすることが増えたように感じています。
特に8月から9月にかけては、各地で大雨による災害が相次ぎました。
気象庁も2026年9月16日の長官会見で、千葉豪雨をはじめ、北陸地方、鹿児島県屋久島、東京都伊豆諸島北部、愛知県、岐阜県など、8月から9月初めにかけて豪雨が続いたことに言及しています。
もちろん、災害には遭わないことが一番です。
保険を契約していても、一度も保険金を請求することなく生活できるなら、それに越したことはありません。
それでも実際に大きな被害を受けてしまった時、生活を立て直すために「お金があるか、ないか」は大きな違いになると思っています。
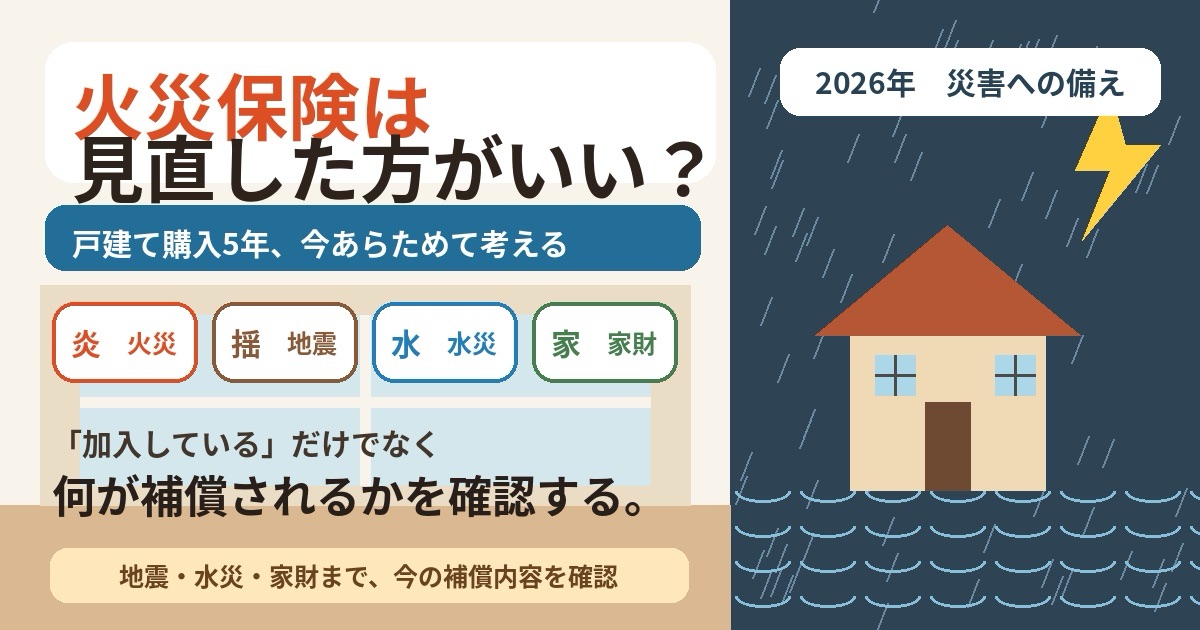
だから今、私は火災だけではなく、地震や水災、家財を含めて、自分が現在どんな補償に入っているのかを一度確認しておくことには意味があると思っています。
我が家は5年前、戸建て購入時に保険を設計してもらいました
我が家が現在の戸建てを購入したのは約5年前です。
その時、以前からお世話になっている保険代理店の方に相談し、住宅に関する保険を設計してもらいました。
火災だけではなく、家財、地震、水災についても考えた内容にしています。
もちろん保険料は安くありません。
何事も起きなければ、毎年支払う保険料を見て、
「結構な金額だな」
と思うこともあります。
それでも、2026年に各地で起きている自然災害を見ていると、私は今、補償を用意しておくことの意味を以前より強く感じています。
火災保険だから「火事だけ」ではない
「火災保険」という名前から、火事になった時のための保険という印象を持つ人もいるかもしれません。
しかし、火災保険には商品や契約内容によって、火災だけでなく落雷、風災、ひょう災、雪災、水災などを補償対象とするものがあります。
一方で、どの火災保険でもすべてが自動的に補償されるわけではありません。
水災についても、自分の契約に補償が付いているか確認する必要があります。
我が家の場合、戸建て購入時に水災についても考えて保険を設計してもらいました。
当時も必要だと思って加入しましたが、近年の大雨を見ていると、「自分の家は大丈夫だろう」で終わらせずに考えておいて良かったと思っています。
「川の近くではないから水災は関係ない」とも言い切れない
水災というと、川が氾濫して住宅が浸水する光景を最初に想像するかもしれません。
しかし、水災リスクはそれだけではありません。
金融庁では、水災リスクについて、河川から水があふれる外水氾濫だけではなく、市街地に降った雨を排水しきれずに水があふれる内水氾濫、土砂災害、高潮など、さまざまなリスクがあるとしています。
つまり、単純に「大きな川から離れているから大丈夫」と考えるだけでは判断できないということです。
自宅周辺のハザードマップを確認すると同時に、現在契約している火災保険では、水災がどこまで補償されるのか。
一度確認しておく価値はあると思います。
地震は火災保険だけでは補償されない
もう一つ、私自身が住宅の保険を考えるうえで重要だと思っているのが地震です。
ここは火災保険と分けて考える必要があります。
通常の火災保険では、地震を原因とする火災や、地震によって延焼・拡大した損害は補償されません。
地震による損害に備える地震保険は、火災保険に付帯する形で契約します。
我が家も戸建て購入時に地震について考え、保険代理店の方と相談して契約しました。
「火災保険に入っているから、地震で火事になっても大丈夫」と思い込まず、自分の契約がどうなっているのか確認しておくことは大切だと思います。
建物だけでなく「家財」についても考えました
戸建てに大きな被害が出た時、失う可能性があるのは建物だけではありません。
家の中には、家具、家電、衣類をはじめ、生活するために必要な物がたくさんあります。
我が家では戸建て購入時、建物だけではなく家財についても考えて契約しました。
もし大きな災害で家の中の物まで被害を受ければ、それらをもう一度そろえるにもお金が必要です。
建物の補償金額だけを確認するのではなく、家財について自分の契約がどうなっているのかも確認しておきたいところです。
五猫と暮らしてきたから「被災後の生活」まで考える
このブログは、五猫との暮らしを中心に書いています。
だから私にとって防災は、自分と妻だけの問題ではありません。
大きな地震や水害が起きれば、猫たちをどう守るのか。
避難が必要になったらどうするのか。
ご飯、水、トイレ、キャリーなど、猫と暮らしているからこそ準備しておかなければならないことがあります。
以前、このブログでも大地震が起きた場合を想定して、我が家の猫防災についてまとめました。
防災用品を準備することと、被害を受けた後の生活を金銭面から考えておくこと。
私は、どちらも災害への備えだと思っています。
保険料が安いかどうかだけでは判断できないと思う
保険は、何も起きなければ保険料だけを支払い続けることになります。
私自身も、毎年支払う保険料を「安くない」と感じています。
だからといって、補償を増やせば増やすほど良いとも思いません。
住んでいる場所、建物、家財、自分がどこまでのリスクに備えたいのかによって、必要な補償は違うからです。
大切なのは、
「保険に入っているから大丈夫」
で終わらせず、
「何が起きた時に、何が補償される契約なのか」
を把握しておくことではないでしょうか。
5年前に契約した我が家も、もう一度確認してみようと思う
我が家の場合、戸建てを購入した約5年前に、お世話になっている保険代理店の方に相談して保険を設計してもらいました。
そのため、何も考えずに火災保険だけに加入したわけではありません。
それでも、契約から5年が経っています。
その間に自然災害を取り巻く状況も変わっていますし、家の中にある家財も変わっています。
そして2026年、これまで経験したことのないような大雨が各地で発生している状況を目にしています。
だから私自身も、
「加入しているから大丈夫」
ではなく、現在の補償内容をもう一度確認してみようと思っています。
今の火災保険が分からないなら、無料診断を利用する方法もある
自分で保険証券を見ても、
「水災は付いている?」
「家財はいくらまで?」
「地震保険はどうなっている?」
「今の住宅に対して、この補償内容でいい?」
と分からないこともあると思います。
そんな時は、現在の契約内容を確認したうえで、別の保険と比較してみるのも一つの方法です。
「保険スクエアbang!火災保険」では、戸建ての火災保険について無料で見積もり・診断を依頼できます。
2026年9月現在、公式サイトでは最大15社・41商品から比較できると案内されています。
必ず保険を変更するということではなく、今の契約内容を見直すきっかけとして比較してみるという使い方でもよいと思います。

※見積もり・診断の条件によっては、案内される保険会社が1社のみとなる場合や、診断できない場合があります。実際の補償内容や契約条件は、保険会社・取扱代理店から提示される内容を確認してください。
まとめ|災害が起きてからではなく、何も起きていない今だから確認する
災害には遭わないことが一番です。
我が家も、火災保険や地震保険、水災の補償を一度も使わずに暮らしていけることを願っています。
それなら支払った保険料は「もったいなかった」と感じるかもしれません。
でも、実際に被害を受けて生活を立て直さなければならなくなった時、お金はないよりあった方がいい。
これは、戸建てを購入して5年暮らしてきた私が、2026年の自然災害を見ながら改めて感じていることです。
火災。
地震。
水災。
そして家財。
すべての補償を増やせばいいという話ではありません。
自分の家にはどんなリスクがあり、現在の保険ではどこまで備えられているのか。
災害が起きてからではなく、何も起きていない今のうちに、一度確認しておく。
私は、それも大切な防災の一つだと思っています。
コメント